[금융증권·특수통 부장검사 출신 변호사] 국경을 넘지 않는 송금 「환치기」의 세 갈래 책임 - 형사처벌·과태료·범죄수익 환수
| 관련 기사 · 조선비즈 2026. 11. 13. 「中에 27억원 불법 송금한 환전소들… 과태료 9억원 철퇴」 |
| 금융정보분석원(FIU)은 경기 시흥과 서울 영등포의 환전소 두 곳이 2021년 11월부터 2022년 1월까지 148차례에 걸쳐 약 27억 원을 은행을 거치지 않고 중국으로 보낸 이른바 「환치기」 거래를 하면서 의심거래·고액현금거래 보고를 하지 않았다며 각각 6억 원, 약 2억 8,600만 원의 과태료를 부과했습니다. 두 업체는 수사기관의 수사도 받고 있는 것으로 알려졌습니다. (기사 내용을 진심파트너스가 요약) |
구독자님들 안녕하신지요?
동네 환전소에서 원화를 맡기면 중국 계좌로 위안화가 들어갑니다. 은행보다 빠르고 수수료도 쌉니다. 이것이 <환치기>입니다.
이번에 적발된 두 환전소는 과태료만 약 9억 원을 맞았습니다. 그런데 기사 끝에 한 줄이 더 있습니다. 「현재 수사기관의 수사를 받고 있다」. 과태료로 끝나는 이야기가 아니라는 뜻입니다.
오늘은 같은 거래 하나가 어떻게 ▲ 형사처벌 · ▲ 과태료 · ▲ 범죄수익 환수라는 세 갈래 책임으로 갈라지는지 살펴보겠습니다. 기사 속 사실은 아직 혐의 단계라는 점을 먼저 말씀드립니다.
돈은 국경을 넘지 않았습니다
환치기는 이름과 달리 돈을 「보내지」 않습니다. 숫자로 따라가 보겠습니다.
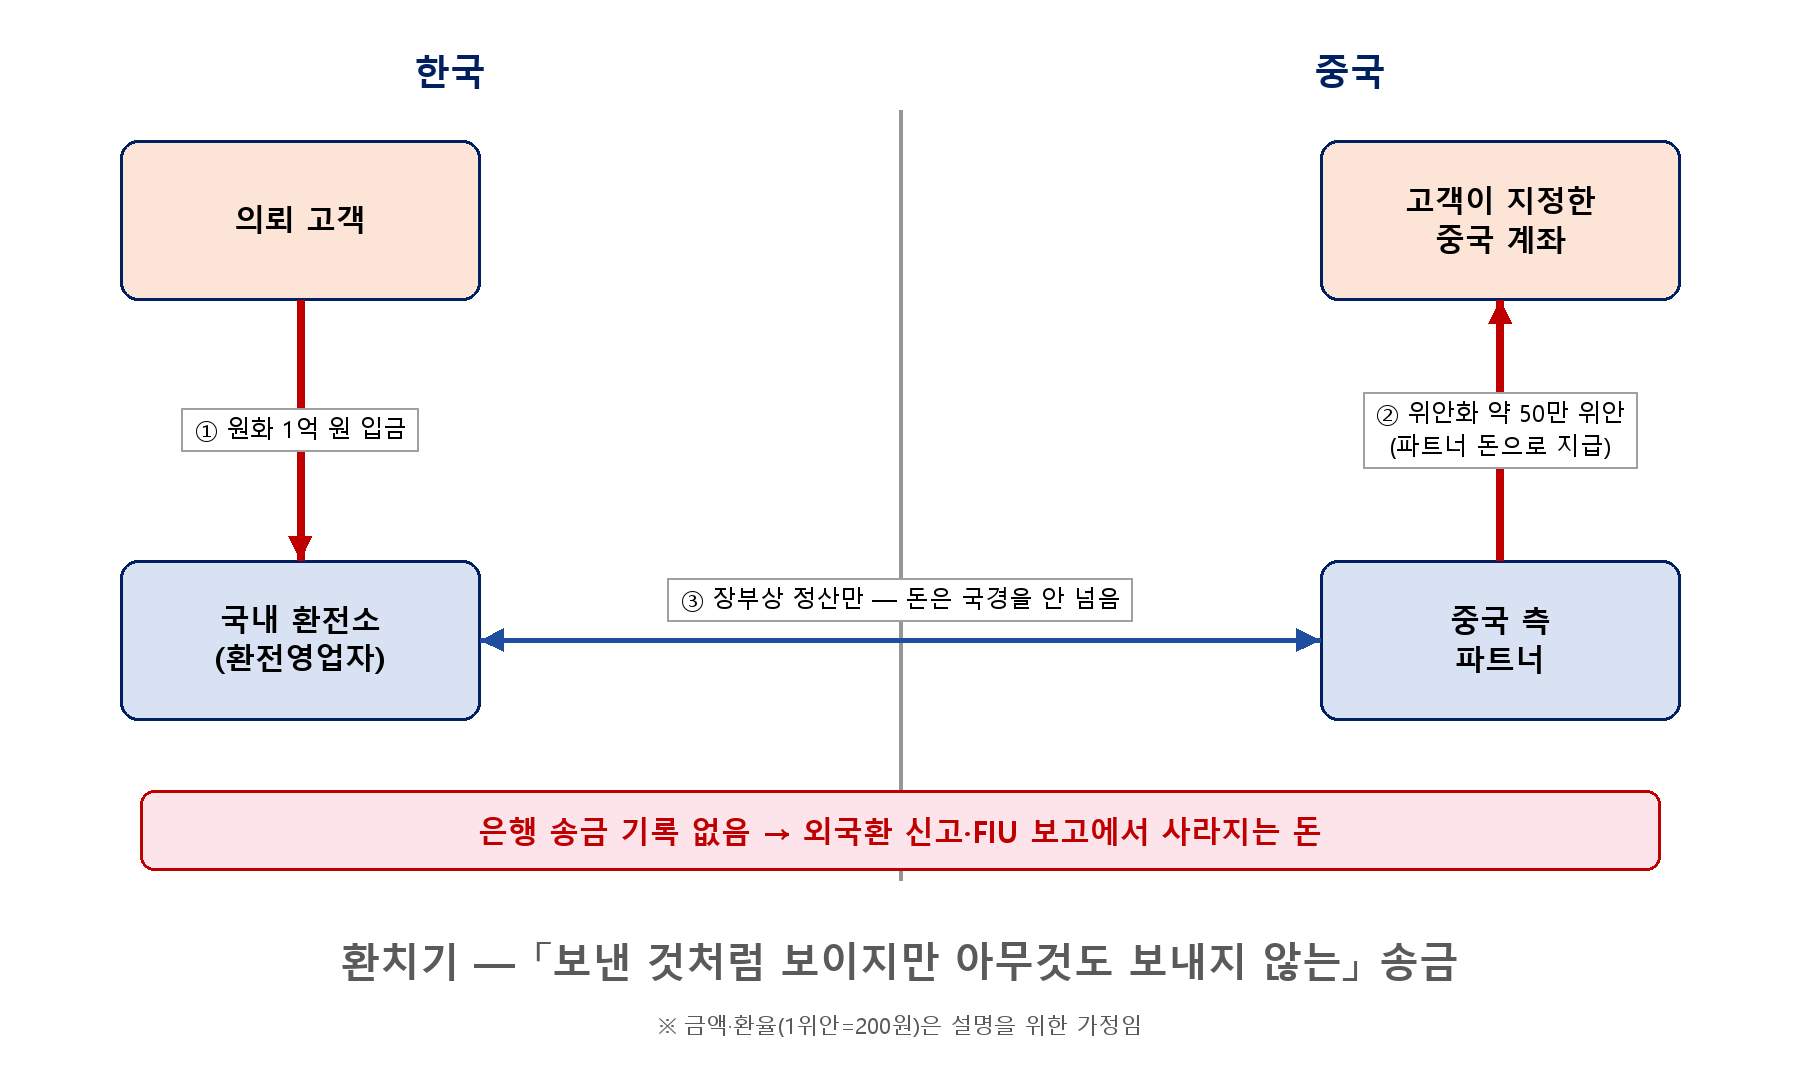
고객이 국내 환전소에 1억 원을 맡깁니다(①). 1억원을 맡기는 방법은 1) 현금으로 1억원을 주거나, 2) 환전영업자가 지정하는 계좌에 1억원을 계좌이체 하는 것이겠지요. 2)번과 같은 형태에서는 통상 차명계좌(이른바 ‘대포통장’)가 사용될 것입니다. 그러면, 같은 시각, 중국에 있는 파트너가 자기 돈 50만 위안을 고객이 지정한 계좌에 넣어 줍니다(②). 환전소와 파트너는 나중에 장부로 셈을 맞춥니다(③).
결과만 보면 1억 원이 중국으로 건너간 것과 똑같습니다. 그러나 은행 송금 기록은 어디에도 남지 않습니다. 외국환 신고도, 금융정보분석원(FIU) 보고도 거치지 않는 돈이 되는 것입니다. 바로 이 「기록이 남지 않는다」는 점 때문에 자금세탁·탈세·범죄수익 반출의 통로로 쓰입니다.
첫째 갈래 — 형사처벌: 「등록 없이 외국환업무를 했다」
환전소는 아무 업무나 할 수 있는 곳이 아닙니다. 외국환거래법 제8조 제3항은 금융회사가 아닌 사람이 외국환업무를 하려면 업무별로 미리 등록하도록 정합니다. 외화를 사고파는 <환전업무>(제1호)와, 한국과 외국 사이의 <지급·수령 업무>(제2호, 이른바 소액 해외송금)는 서로 다른 등록입니다.
환전 등록만 해 둔 곳이 해외 송금을 대신해 주었다면, 등록 없이 외국환업무를 한 것이 됩니다. 처벌 조문은 같은 법 제27조의2 제1항 제1호입니다.
법정형: 3년 이하의 징역 또는 3억 원 이하의 벌금
다만 위반행위 목적물 가액의 3배가 3억 원을 넘으면 벌금 상한이 그 3배까지 올라갑니다. C 환전소가 보낸 20억 원 남짓이 목적물이라면 이론상 벌금 상한은 약 61억 원이 됩니다.
징역과 벌금은 함께 선고할 수 있습니다(같은 조 제2항).
환전소에 돈을 맡긴 고객도 자유롭지 않습니다. 외국환업무취급기관을 통하지 않고 지급하려고 하면 같은 법 제16조의 신고를 해야합니다. 신고 위반 금액이 대통령령으로 정한 금액을 넘으면 형사처벌(제29조 제1항 제3호, 1년 이하 징역 또는 1억 원 이하 벌금), 그 아래면 과태료(제32조 제1항 제3호) 대상입니다.
공소시효도 계산해 둘 필요가 있습니다. 장기 3년의 죄이므로 시효는 5년입니다(형사소송법 제249조 제1항 제5호). 「업으로」 한 영업범은 통상 하나의 죄(포괄일죄)로 보아 마지막 행위부터 시효를 셉니다. 기사대로라면 H 환전소의 마지막 송금일은 2021. 12. 12.이니, 수사기관도 시간에 쫓기는 셈입니다.
둘째 갈래 — 과태료: 「보고하지 않았다」
FIU가 매긴 약 9억 원은 송금 자체가 아니라 보고 의무 위반에 대한 제재입니다. 특정금융정보법은 등록한 환전영업자 같은 「금융회사등」에 두 가지 보고 의무를 지웁니다(특정금융정보법 제2조 제1호 거.호, 특정금융정보법 시행령 제2조 제15호). 물론 등록하지 않은 무등록환전업자에게는 STR이나 CTR을 보고할 의무가 없습니다. 무등록환전업자는 그저 외국환거래법 제27조의2 제1항 제1호로 처벌될 것입니다.
| 구분 | 근거 | 내용 | 위반 시 |
| 의심거래보고 (STR) | 특정금융정보법 제4조 제1항 | 불법재산·자금세탁이 의심되는 합당한 근거가 있으면 지체 없이 보고 | 과태료 3천만 원 이하(제20조 제2항 제1호) |
| 고액현금거래보고 (CTR) | 같은 법 제4조의2 제1항 | 일정 금액 이상 현금 거래는 30일 이내 보고(기사상 하루 1천만 원 이상) | 과태료 3천만 원 이하(같은 호) |
| 거짓 보고 | 같은 법 제17조 제3항 제1호 | 보고를 거짓으로 한 경우 | 1년 이하 징역 또는 1천만 원 이하 벌금 |
과태료는 위반 건마다 매겨집니다. C 환전소는 고액현금거래 71건, H 환전소는 15건을 보고하지 않았다고 하니, 의심거래 미보고까지 더해 수억 원이 쌓인 것입니다. 「보고를 안 한 것」은 과태료, 「거짓으로 한 것」은 형사처벌이라는 차이도 기억해 둘 만합니다.
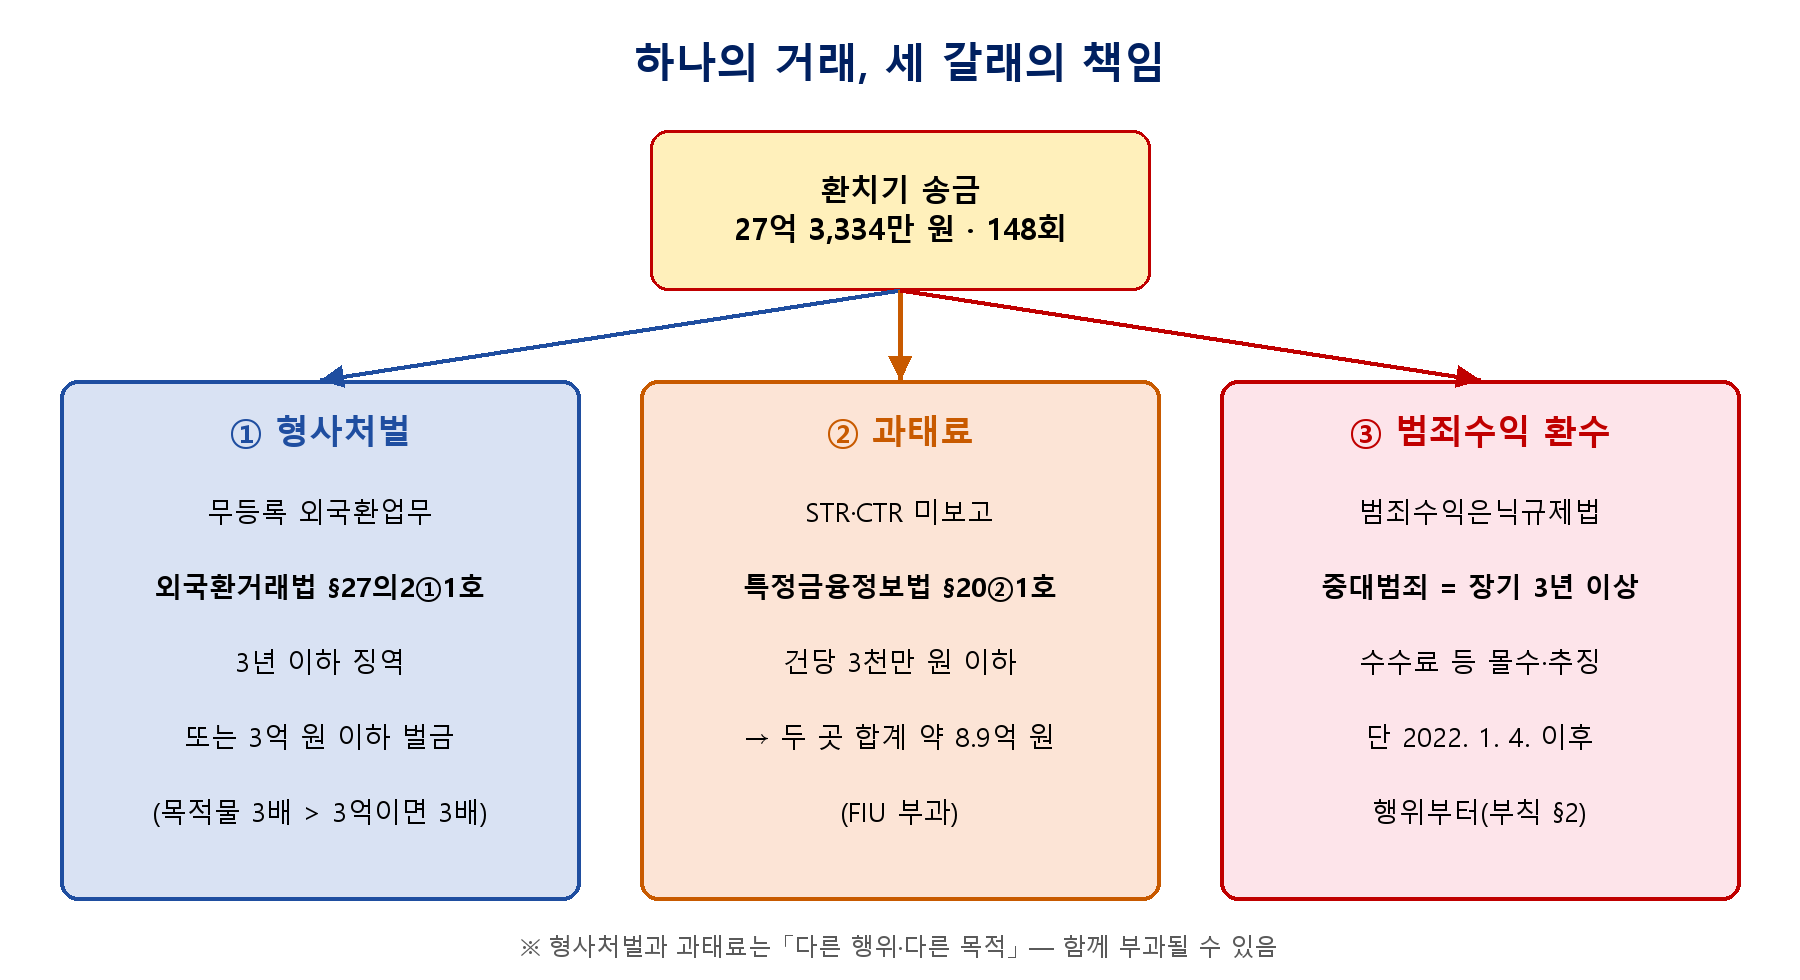
과태료를 냈는데 또 처벌받으면 이중처벌 아닌가요?
가장 많이 받는 질문입니다. 결론부터 말씀드리면 함께 부과될 수 있습니다.
헌법재판소는 헌법 제13조 제1항의 「이중처벌」이 국가 형벌권을 거듭 행사하는 것을 뜻하고, 국가가 하는 모든 제재가 여기에 들어가는 것은 아니라고 보았습니다(헌법재판소 1994. 6. 30. 선고 92헌바38 결정). 그 사건에서 헌재는 형사처벌 대상 행위와 과태료 대상 행위가 「기본적 사실관계로서의 행위」와 「보호법익·목적」에서 다르면 둘을 함께 부과해도 이중처벌이 아니라고 했습니다.
이번 사안에 대입하면, 형사처벌은 「등록 없이 송금 영업을 한 행위」를, 과태료는 「FIU에 보고하지 않은 행위」를 겨냥합니다. 행위도 목적도 다릅니다.
다만 같은 외국환거래법 안에서는 조정 장치가 있습니다. 제32조 제1항 단서는 제29조(형사처벌)에 해당하는 경우를 과태료 대상에서 뺍니다. 같은 신고 위반에 형벌과 과태료를 겹쳐 매기지 않도록 법이 스스로 정리해 둔 것입니다.
방어하는 쪽에서 살펴볼 지점도 있습니다. 과태료는 질서위반행위가 종료된 날부터 5년이 지나면 부과할 수 없습니다(질서위반행위규제법 제19조 제1항). 위반 시작이 2021년 11월이니, 부과 시점과 각 위반의 종료일을 따져 보면 일부 건은 제척기간이 문제 될 수 있습니다.
셋째 갈래 — 범죄수익은닉규제법: 「번 돈은 토해 내야 한다」
마지막 갈래는 돈을 거두어 가는 문제입니다. 여기서는 행위 시점이 결정적입니다.
범죄수익은닉규제법은 2022. 1. 4. 개정으로 「중대범죄」의 정의를 바꾸었습니다. 그 전에는 법률에 열거된 범죄만 중대범죄였는데, 개정 후에는 재산상 부정한 이익을 얻을 목적으로 범한 장기 3년 이상의 죄 전부가 중대범죄가 되었습니다(제2조 제1호 가목).
대법원은 바로 이 개정을 들어, 무등록 외국환업무(외국환거래법 제27조의2 제1항, 장기 3년)가 중대범죄에 해당하므로 그로 얻은 대가를 추징할 수 있고 재산 처분을 막는 추징보전명령도 가능하다고 판단했습니다(대법원 2023. 4. 21.자 2023모176 결정). 다만 같은 결정은 개정된 추징 규정이 2022. 1. 4. 이후 범죄행위부터 적용된다는 점(부칙 제2조)도 분명히 했습니다.
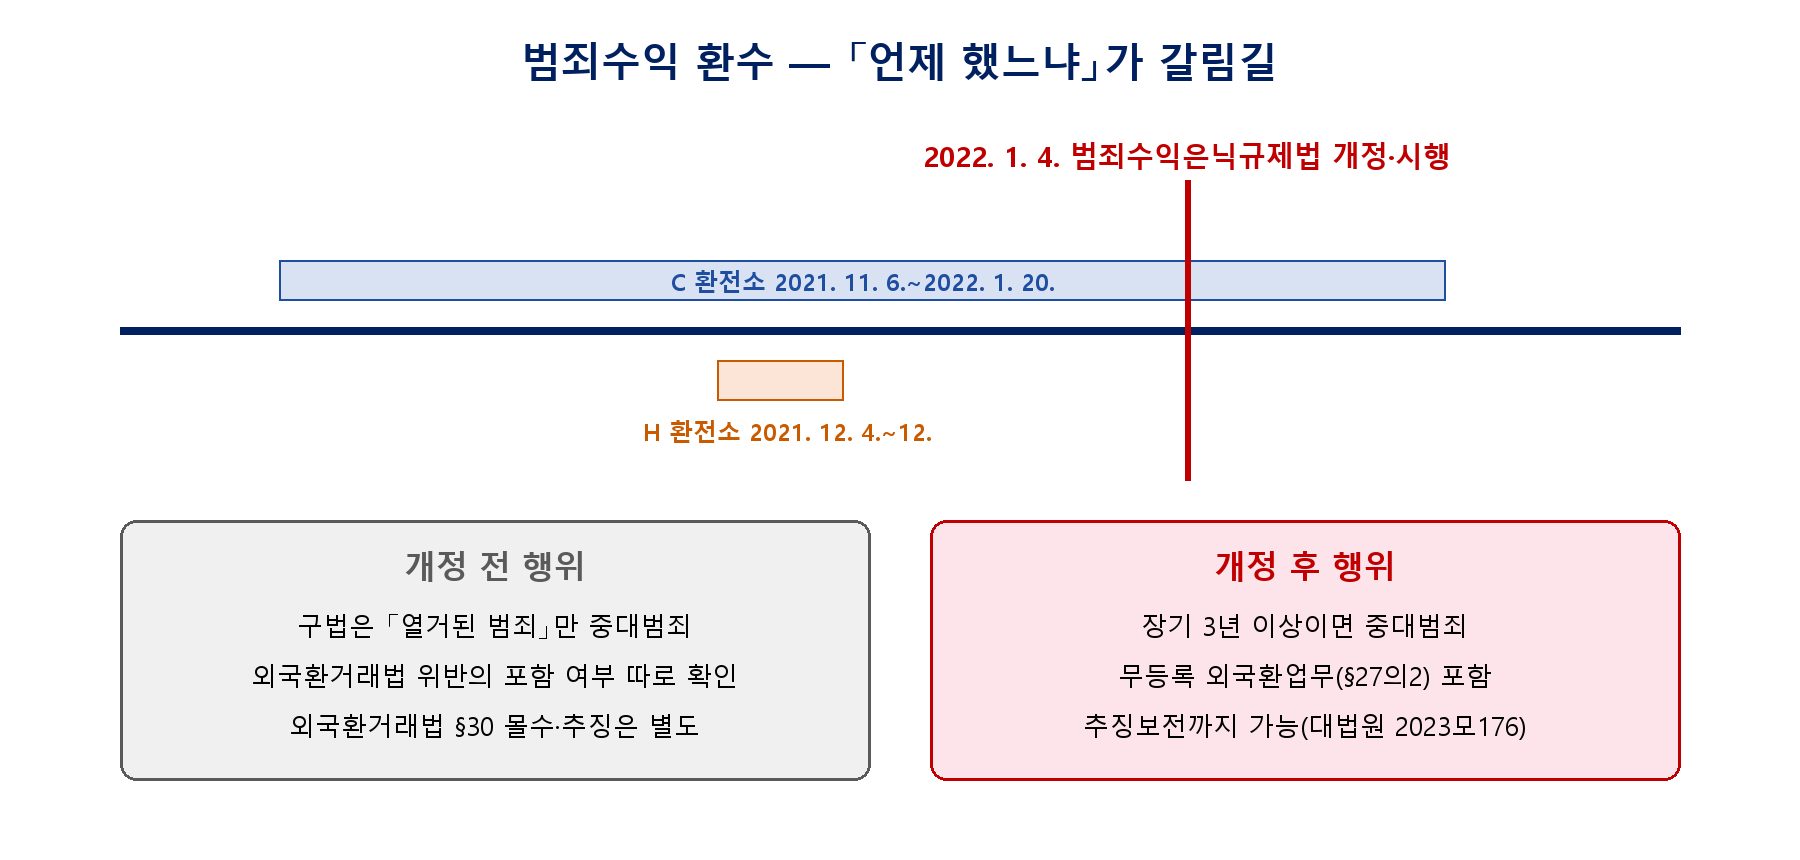
이번 사안에 대입하면 그림처럼 갈립니다. H 환전소의 송금(2021. 12. 4. ~ 12.)은 전부 개정 전입니다. C 환전소도 대부분 개정 전이고, 2022. 1. 4.부터 1. 20.까지의 거래만 개정 후에 걸칩니다. 개정 전 행위는 구법에서 외국환거래법 위반이 범죄수익 환수 대상 범죄로 열거되어 있지 않기 때문에 범죄수익은닉규제법으로 몰수, 추징은 어렵습니다. 물론 이와 별개로 외국환거래법 제30조 자체의 몰수·추징 규정이 있으므로, 실무에서는 「무엇을 얼마나 추징할 것인가」를 두고 다툼이 벌어지게 됩니다.
「몰수, 추징의 대상에 대한 논의」
환전소는 ① 고객으로부터 환전해달라는 금액을 받는 행위와 ② 수수료를 받는 행위를 했을 것입니다.
몰수, 추징은 중대범죄를 수행하고 그 대가로 받은 것에 대하여 몰수, 추징이 가능하므로 일반적으로 그 대상은 ② 수수료이지 ① 환전의뢰받은 금액은 아닐 것입니다.
환전소가 더 무거운 책임을 질 수 있는 경우도 있습니다. 맡긴 돈이 보이스피싱 피해금이나 도박 수익이라는 사정을 알면서 송금해 주었다면 어떨까요? 범죄수익의 취득·처분 사실을 가장한 것(제3조, 5년 이하 징역)이나 정황을 알면서 범죄수익을 받은 것(제4조, 3년 이하 징역)이 문제 됩니다. 실제로 하급심에서는 특정금융정보법 위반·외국환거래법 위반과 함께 사기방조, 범죄수익은닉규제법 위반이 나란히 기소된 사건도 있습니다(서울북부지방법원 2025. 2. 19. 선고 2024노1830 판결).
맺으며
환치기 사건은 하나의 거래에서 세 가지 책임이 동시에 나옵니다.
송금 영업 자체 — 외국환거래법 위반(형사)
보고 의무 위반 — 특정금융정보법 과태료(행정)
남긴 돈 — 범죄수익 몰수·추징(환수)
환전영업자라면 「환전 등록」과 「송금 등록」이 다르다는 것부터 점검해야 합니다. 이미 FIU 제재나 수사가 시작되었다면, 각 거래의 날짜를 하나하나 따져 보는 것이 방어의 출발점입니다. 과태료 제척기간, 공소시효, 범죄수익은닉규제법 개정 시점이 모두 날짜에 달려 있기 때문입니다.
법무법인 진심파트너스는 자본시장법, 금융 분야에서 최고의 서비스를 제공하고자 합니다.
- 법무법인 진심파트너스 | 금융증권, 특수통 부장검사 출신 변호사 박기태
※ 이 글은 일반적인 법률 정보를 제공하기 위한 것이며, 개별 사건에 대한 법률자문이 아닙니다. 구체적인 사안은 반드시 변호사와 상담하시기 바랍니다.
☞ 자세한 내용은 아래 블로그 링크를 통해 확인 부탁드립니다.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사안에 대해서는 변호사와 상담하시기 바랍니다.